Конференция, о которой писалось здесь, здесь и здесь состоится 29 октября, в субботу.
Начало — 11:00.
Пройдёт на нашей самой лучшей бирже РТС, в самом центре Москвы.
Вход — строго по спискам, которые составляются по данным регистрации. На данный момент — уже многим более 100 человек.
Первая часть конференции посвящена особенностям построения и тестированию различных торговых систем:
1) HFT
2) Опционы
3) Долгосрочных.
Вторая часть конференции — полностью отдана софту, который все мы используем для тестированию. Его особенностям и чего нам так не хватает. Будут темы-сюрпризы, впервые будет презентован один проект.
Среди гостей (а, скорее всего, и выступающих) будут заметные личности в российском алготрейдинге. Пусть их имена будут ещё одним сюрпризом для пришедших. :)
Вся конференция будет построена в виде беседы с аудиторией, надеюсь все будут подключаться.
Ну а после — уже ставшее родным для многих смартлабовцев — ресторан Тинькофф.
P.S. Напоминаю, если кто может поснимать \ пофотографировать — велкам в личку \ комментарии.
Желающие выступить — также велкам в личку \ комментарии.

БЕСПЛАТНАЯ ПЛАТФОРМА ДЛЯ ТОРГОВЫХ РОБОТОВ
вторник, 11 октября 2011 г.

Москва, 5 ноября! Набор группы. Обучение программированию торговых роботов!
Простота языка C# и возможность его использования для решения любых задач, сделали этот язык одним из самых популярных. Во многих платформах для тестирования (WealthLab пример) и создания торговых роботов (Stock#) используется С#, поэтому курс является универсальным и не ограничивает Вас в дальнейшем применении своих знаний. Курс рассчитан на людей, до этого не имевших опыта в программировании. Прохождения курса даст Вам необходимые знания для успешного старта в области создания торговых роботов. Прохождение каждой главы будет сопровождаться решением практических задачек, а в конце курса, совместно с преподавателем, Вы создадите своего первого робота.
Подробная информация
Подробная информация
понедельник, 3 октября 2011 г.
Дневник одной стратегии. Спустя два месяца.
Это были не самые лучше два месяца для стратегии. Вы сейчас сами увидите почему. В прошлый раз мы остановились на том, что мы выключим стратегию при достижении просадки 26%, т.к. это означало бы, что стратегия перестала работать. И вот что было в августе Почти 22%, мы были на грани. Но после установления нового максимума по просадке, мы побили новый хай по депо и месяц оказался рекордным. +24% и + 42% в августе и сентябре.

На реальном счету прибыль получилась поменьше, т.к. из-за увеличения ГО, мы стали работать меньшим количеством контрактов. На данный момент торговый робот продолжает работать, посмотрим что будет дальше. Условия для выключения стратегии те же, увеличивать процент просадки, при её макс значении 22% кажется неразумным. Тут или уменьшать % от депозита для работы, или оставлять уровень для выключения прежним, надеясь что мы к нему больше не вернемся.
Торговые роботы
 Почти 22%, мы были на грани. Но после установления нового максимума по просадке, мы побили новый хай по депо и месяц оказался рекордным. +24% и + 42% в августе и сентябре.

На реальном счету прибыль получилась поменьше, т.к. из-за увеличения ГО, мы стали работать меньшим количеством контрактов. На данный момент торговый робот продолжает работать, посмотрим что будет дальше. Условия для выключения стратегии те же, увеличивать процент просадки, при её макс значении 22% кажется неразумным. Тут или уменьшать % от депозита для работы, или оставлять уровень для выключения прежним, надеясь что мы к нему больше не вернемся.
Торговые роботы
Дневник одной стратегии
Классика тестирования и оптимизации торговых систем гласит, что график тестируемого параметра должен быть прибыльным и ровным на большинстве своих значений, без резких впадин и подъемов. Это основные критерии, по которым можно судить о стабильности торговой системы и не бояться попасть на переоптимизацию.
Вот иллюстрация идеального параметра.

Не стоит иметь дело с системой, график оптимизиции параметра которой даёт следующую картинку. Очень легко ошибиться при выборе значения такого параметра, незначительное изменение рынка приведет к тому, что стратегия перестанет зарабатывать или даже терять деньги.
Но… Можно ли пренебречь этими правилами?
Недавно, в ходе одного исследования, мы нашли одну очень любопытную закономерность, на которой построили торговую систему. Закономерность появилась недавно, чуть более чем 1.5 года назад. С этим связана еще одна сложность - нельзя быть уверенным, что эта закономерность не исчезнет в ближайшем будущем также как и появилась.
Казалось бы, надо забыть про эту систему. Но при всех этих минусах система имеет один существенный плюс – показатели доходности впечатляют. Вот результаты тестирования торговой системы за год работы.
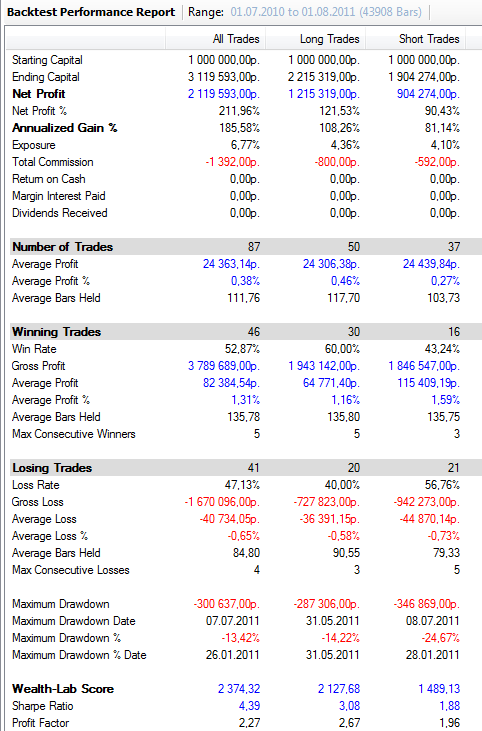
Итак, мы имеем систему с очень привлекательными показателями доходности, и нам не хотелось бы отказываться от неё. Что же делать? Давайте вернемся с устойчивости самой системы. График оптимизации значений параметра, как мы помним, имеет плохую картинку, которая предостерегает нас о возможности переоптимизации – подгонки под определенный цикл рынка. Эту подгонку под определенный период рынка мы можем увидеть, посмотрев на распределение прибыли по месяцам. ( В WLD – это вкладка By Period, выбираем период по месяцам). Если стратегия подогнана под определенный рыночный цикл, следует ожидать, что будут сильно выделяться несколько месяцев по прибыли, также будут месяцы по прибыли близкие к 0 или же вовсе убыточные.
На нашей картинке такого не наблюдается. Весь год стратегия стабильно давала прибыль каждый месяц. Худший месяц +2.2%, лучший +21%.

Взвесив все за и против, мы решили запустить стратегию на реальных деньгах при условии, что стратегия будет остановлена, после того как начнет терять деньги. Последнее, что осталось определить, какой уровень потерь допустим для этой стратегии. Для этого посмотрим на показатели просадки за время работы стратегии.

Максимальная просадка = 13%. Соответственно выход стратегии за эти показатели будет сигналом к тому, что стратегия перестает работать. Но брать 13% за отсечку мы не будем, стратегия может обновить показатель максимальной просадки на пару процентов и опять выйти на новые хаи депозита. Говорят, что после тестирования стратегии прибыль надо делить пополам, а просадку умножать на два. Немного пессимистичный вариант, но мы возьмем его за основу. Значит красная граница = 26% - после достижения этого показателя, стратегия отключается.
Честно говоря, у меня есть опасения, что стратегия перестанет работать в ближайшее время. Для этого есть свои основания или же я просто готовлюсь к худшему? - покажет только время. Я еще вернусь к этой системе и расскажу, как идут дела.
среда, 21 сентября 2011 г.
Петербург! 8 октября - обучение программированию торговых роботов
Стартует набор группы в СП на курс Курс «Обучение языку программирования C#. Разработка торговых роботов с использованием библиотеки Stock# (Начальный уровень)»
Курс рассчитан на людей, до этого не имевших опыта в программировании. Прохождения курса даст Вам необходимые знания для успешного старта в области создания торговых роботов. Прохождение каждой главы будет сопровождаться решением практических задачек, а в конце курса, совместно с преподавателем, Вы создадите своего первого робота.
Начало курса – 8 октября. Курс будет проходить по выходным дням, суббота + воскресенье: 8 и 9, 15 и 16, 22 и 23 октября, с 11:00 до 17:00.
воскресенье, 18 сентября 2011 г.
Нам уже 2 года!
Два года с вами. У меня в голове эта дата не укладывается. А кажется совсем недавно начинался проект.
Но постараемся подвести итоги, что же сделалось за этот год:
Но постараемся подвести итоги, что же сделалось за этот год:
- Команда Stock#. Самое большое достижение. У нас получилась удачная команда, и каждый в ней со своим уникальным видением развития алго трейдинга. С такой командой все по плечу.
- Совместные разработки, проводящиеся на CodePlex. Такие проекты, как коннекторы к Plaza, AlfaDirect и многое другое - все теперь доступно в одном публичном месте. Это место ждет вас для развития нужных вещей как вам лично, так и многим другим алго трейдерам. Давайте делиться друг с другом своими идеями и реализациями, и получать от других так же нужные для вас фичи, до которых у вас банально не доходят руки.
- Теперь Stock# проводит обучение программированию роботов. Обучение ведет профессиональный преподаватель. Что, в свою очередь, положительно отражается на качестве преподнесения информации и её усвоение.
- Версии 3.x, которые привнесли кардинальное изменение в построении стратегий. Мы гордимся тем, что у нас по настоящему правильное API для стратегий. Надеюсь и другие создатели своих продуктов поймут в скором времени, что рынок не линеен, и нельзя создавать алгоритмы, основываясь только лишь на дискретности времени.
- Бэктестер + Гидра. S# теперь самодостаточен как в получении исторических данных, так и в тестировании стратегий на них.
- Совместный проект по индикаторам, а так же кружки с нашей символикой (раздаем только избранным =) ).
понедельник, 5 сентября 2011 г.
1 октября стартует курс "Программирование торговых роботов С# + S#. Продвинутая группа"
1 октября стартует курс "Программирование торговых роботов С# + S#. Продвинутая группа". Группа будет не более чем из 8 человек, на данный момент 5 мест уже заняты.
Стоимость 20 000р. Место проведения - ЦЕРИХ, г. Москва, ул. Мясницкая, д. 32, стр 2 (м. «Чистые пруды», либо «Тургеневская»). Курс рассчитан на пользователей с навыками программирования на C# от полугода, что подразумевает наличие необходимых знаний для успешного прохождения курса. Цель курса - быстро и эффективно овладеть навыками программирования торговых роботов с использованием библиотеки StockSharp.
Запись на курсы
Стоимость 20 000р. Место проведения - ЦЕРИХ, г. Москва, ул. Мясницкая, д. 32, стр 2 (м. «Чистые пруды», либо «Тургеневская»). Курс рассчитан на пользователей с навыками программирования на C# от полугода, что подразумевает наличие необходимых знаний для успешного прохождения курса. Цель курса - быстро и эффективно овладеть навыками программирования торговых роботов с использованием библиотеки StockSharp.
Запись на курсы
Подписаться на:
Сообщения (Atom)